

За пределами CRM: как финансовый профиль клиента помогает продавать сегодня
Как усилить субсидированные программы, корпоративные и повторные продажи
Представьте: потенциальный клиент пришел в офис продаж. Вы знаете его возраст, доход, семейное положение, место работы и количество детей. Но не знаете главного: готов ли он купить квартиру и что мешает сделке.
Финансовый профиль клиента закрывает этот пробел. Вместе с Ольгой Жуковой, директором по развитию ДВИЖа, разбираем, как превратить монолитную базу лидов в понятные сегменты для продаж и не потерять тех, кто уже готов к сделке.
CRM знает, кто клиент. Финпрофиль — может ли он купить
В базе девелопера обычно тысячи лидов со статусом «подумаю». Часть из них может купить уже сегодня, другим же что-то мешает. Но CRM пока не видит разницы между ними. В ней фиксируются заявленный доход, место работы, бюджет, источник лида и статус. Эти данные помогают понять, кто пришел, но не показывают реальную готовность покупателя.
Финансовый профиль добавляет недостающий слой: текущую кредитную нагрузку и ПДН, первоначальный взнос, доступный платеж и сумму, которую одобрит банк. И вы видите причину, по которой клиент откладывает покупку: одним не хватает первоначального взноса, других не устраивает ежемесячный платеж, а у третьих высокая долговая нагрузка.
Клиент со статусом «подумаю» — не потерянный лид, а человек с пока неизвестным финансовым потенциалом. Финансовый профиль превращает одинаковые лиды в клиентов с разными барьерами
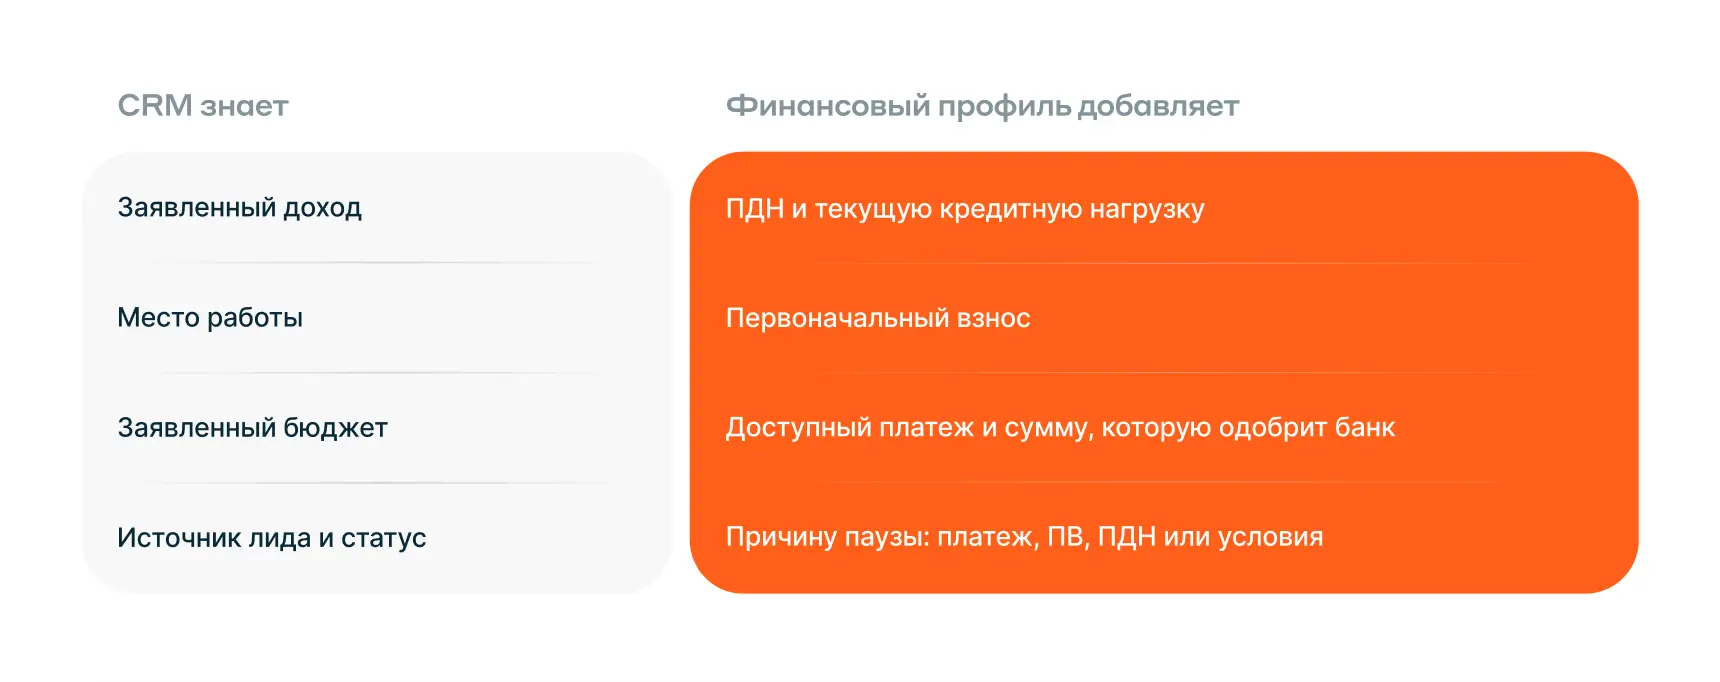
Финансовый профиль — это то, что ложится сверху на текущий профиль клиентов и портрет, который у вас уже есть. Он помогает увидеть то, о чем клиент может не рассказать сам: скрытые кредитные обязательства, долги по ФССП и другие красные флаги, которые влияют на одобрение ипотеки.
Благодаря этому один статус «подумаю» превращается в четыре рабочие категории: высокий платеж, высокая долговая нагрузка, не хватает первоначального взноса и «деньги есть, клиента нужно дожать до сделки
93,6% лидов не возвращаются — куда они уходят?
Через ДВИЖ прошло более 2 000 000 ипотечных заявок. Мы видим всю воронку — от лида до сделки. По данным застройщиков из ТОП-30, после подачи заявки на ипотеку происходит следующие:
- лишь 6,4% клиентов возвращаются
- почти 7% уходят к конкуренту
- 86,6% пропадают с радаров
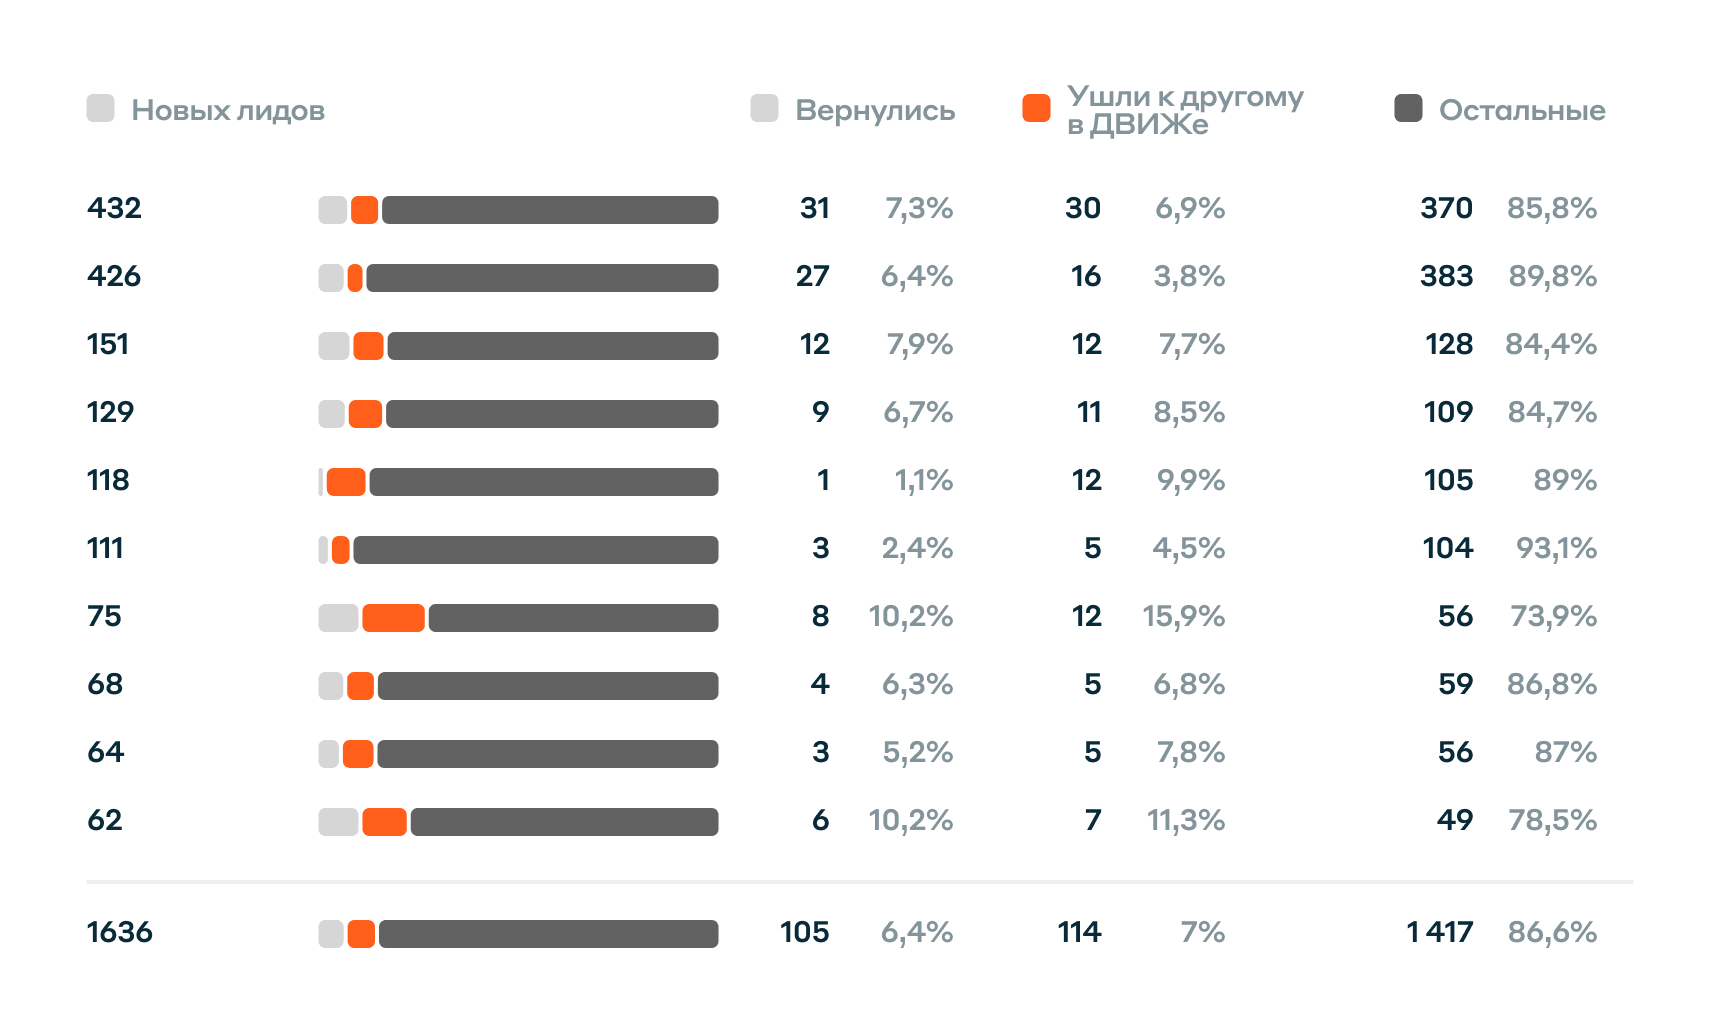
Это не значит, что все эти лиды потеряны навсегда. Многие не купили, потому что на момент обращения им не подходили условия или долговая нагрузка не позволяла получить одобрение. Но финансовая ситуация со временем меняется: доход растет, кредиты закрываются, ПДН снижается. Без данных об этой динамике девелопер не знает, к кому возвращаться и с каким предложением — и теряет клиентов, которые могли бы купить.
Клиенты уже есть в вашей базе. Финансовый профиль покажет, к кому и с каким предложением зайти сегодня
Три инструмента продаж, где нужен финансовый профиль
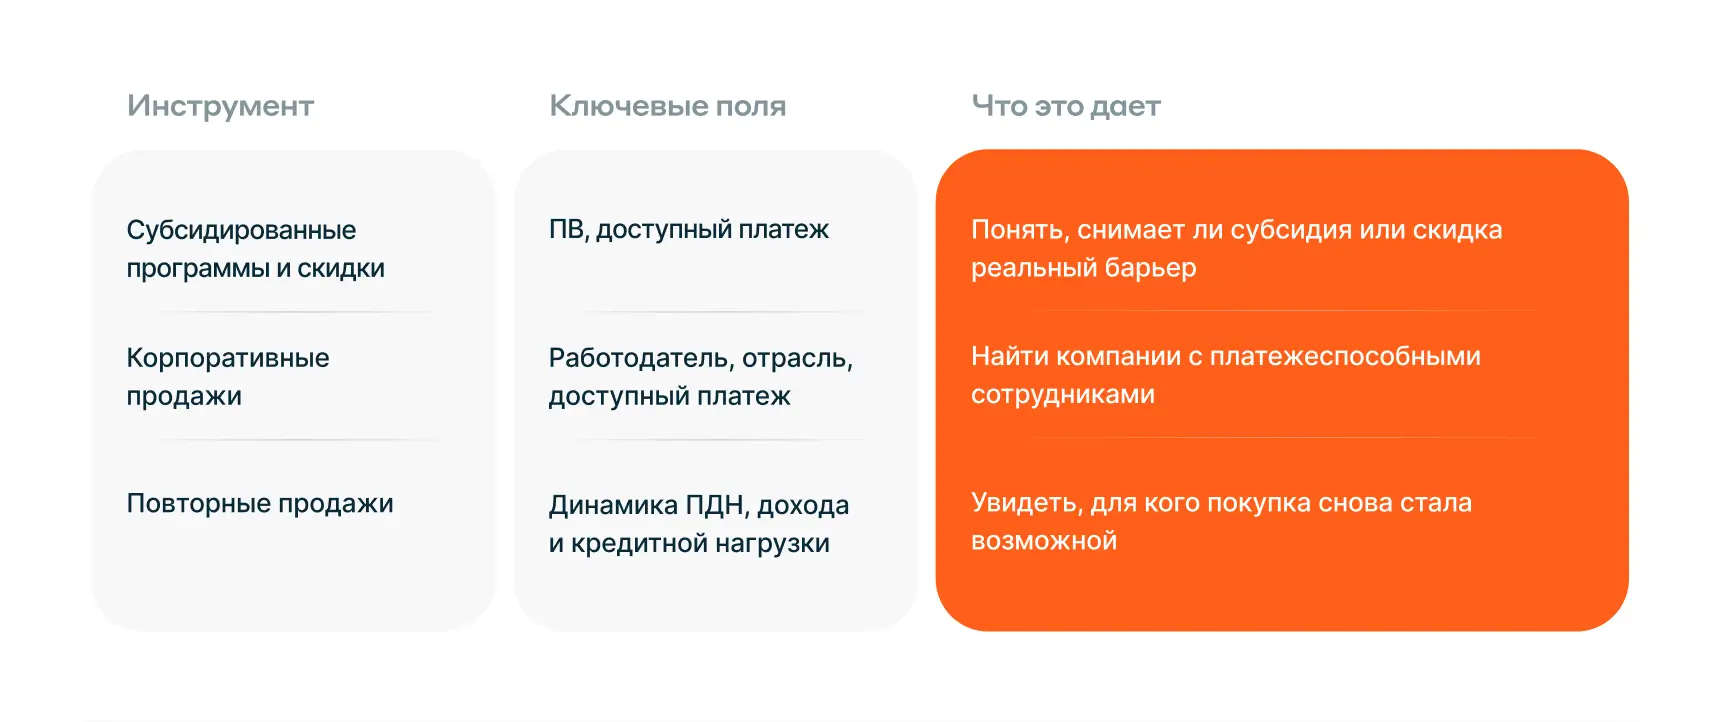
Есть три инструмента, которые стимулируют продажи недвижимости:
- субсидированные программы и скидки
- корпоративные продажи
- повторные продажи
Все эти инструменты опираются на финансовый профиль, но берут из него разное. Для управления субсидиями и скидками важно понимать, на какой первоначальный взнос и ежемесячный платеж рассчитывают клиенты. Для корпоративных продаж нужна информация об отрасли, работодателе и платеже. Для повторных продаж важно следить за динамикой доходов, кредитной нагрузки и ПДН клиента.
Дальше разберем каждый из инструментов подробнее.
Субсидии и скидки: снимаем конкретный барьер клиента
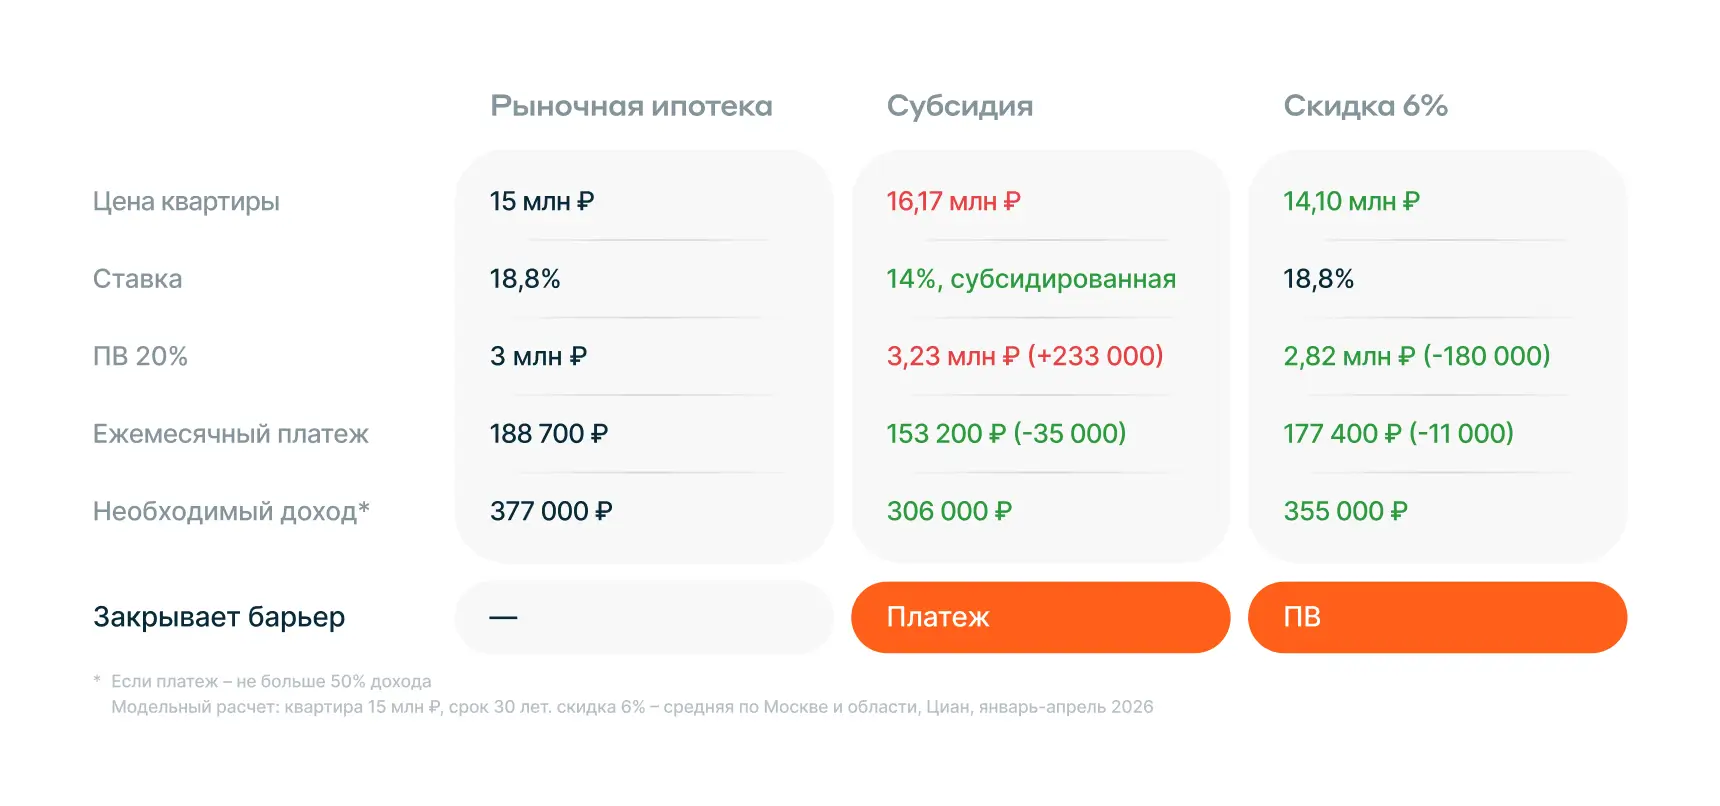
Задача субсидированной программы или скидки — не сделать «красивую ставку на баннере», а убрать барьер, который мешает клиенту купить. Для этого нужно понимать, что именно мешает: первоначальный взнос или ежемесячный платеж.
Субсидия со ставкой 14% подходит клиенту, который не тянет ежемесячный платеж: он снижается на 35 тыс. ₽, а необходимый доход — с 377 до 306 тыс. ₽. Однако первоначальный взнос при этом растет на 233 тыс. ₽.
Скидка 6% работает наоборот: она снижает цену квартиры до 14,1 млн ₽ и уменьшает первоначальный взнос на 180 тыс. ₽. Платеж при этом меняется незначительно — на 11 тыс. ₽. Скидка подойдет клиенту, которому не хватает денег на первоначальный взнос.
Когда барьер определен, предложение можно делать адресно:
- клиенту с высоким платежом — сообщить о субсидированной ставке: «Платеж по вашей квартире — 153 тыс. вместо 189 тыс. ₽»
- клиенту без достаточного ПВ — о скидке: «Цена — 14,1 млн вместо 15 млн ₽, первоначальный взнос меньше на 180 тыс. ₽»
Такой адресный маркетинг работает потому, что он отвечает на конкретную причину, по которой клиент пока не купил.
Кто из нас не отправлял одни и те же рассылки по всей базе? Мы все так делали. А здесь можно разделить базу на два направления и отправить каждому сегменту свой посыл: одним — про скидку, другим — про снижение платежа.
Нужно предлагать клиентам то, что им действительно нужно. Финансовый профиль помогает грамотно распределять бюджет на субсидирование и скидки
Корпоративные продажи: выясняем, где работают платежеспособные клиенты
Корпоративные продажи тоже лучше начинать с финансового профиля, а не с холодного списка компаний.
Обычно берут РЖД, «Аэрофлот», «Газпромом», отправляют презентацию со скидкой — и ждут. Но в такой компании вы можете быть 150-м застройщиком, который пришел с предложением
Логика должна быть другой:
- Выделить клиентов с сильным финансовым профилем — среди купивших, тех, кто в воронке, или по региону.
- Сгруппировать их по работодателям.
- Посчитать долю потенциальных покупателей в каждой компании. А чтобы отделить компании, где программа имеет смысл, от тех, где она не даст достаточного объема сделок, важно установить порог, например, 50%.
- Запустить корпоративную программу там, где сотрудники действительно могут купить.
Это могут быть даже не корпорации. После отбора, скорее всего, останутся средние компании, которые располагаются в бизнес-центрах рядом с вашим проектом
Повторные продажи: смотрим финпрофиль в динамике
Повторная продажа — это не массовая рассылка по базе. Прежде чем выходить к клиенту, нужно проверить, как изменился его финансовый профиль, и подготовить адресное предложение.
Наиболее очевидный сегмент для повторной покупки — инвесторы. Но работать можно и с теми, кто когда-то получил отказ банка: их финансовый профиль мог стать лучше, а вместе с этим — открылась возможность вернуться к сделке.
По тем, кто уже покупал, смотрим, снизилась ли долговая нагрузка и появились ли свободные средства. По тем, кто не купил, — изменились ли доход, кредитная история и ПДН.
Отказ полгода назад не равен отказу сегодня: за это время могли поменяться и обстоятельства клиента, и условия на рынке. Финансовый профиль показывает не картинку, а кино. В динамике видно, что происходит с доходами, обязательствами и возможностями клиента
Собираем финансовый профиль: главные правила
Финансовый профиль помогает в продажах, если собирать его системно. Ниже — два правила: когда начинать сбор данных и каких клиентов он должен охватывать.
Правило 1. Начинать до сделки
Чтобы видеть барьеры клиентов, финансовый профиль нужно собирать при первом контакте, а не тогда, когда сделка уже почти состоялась.
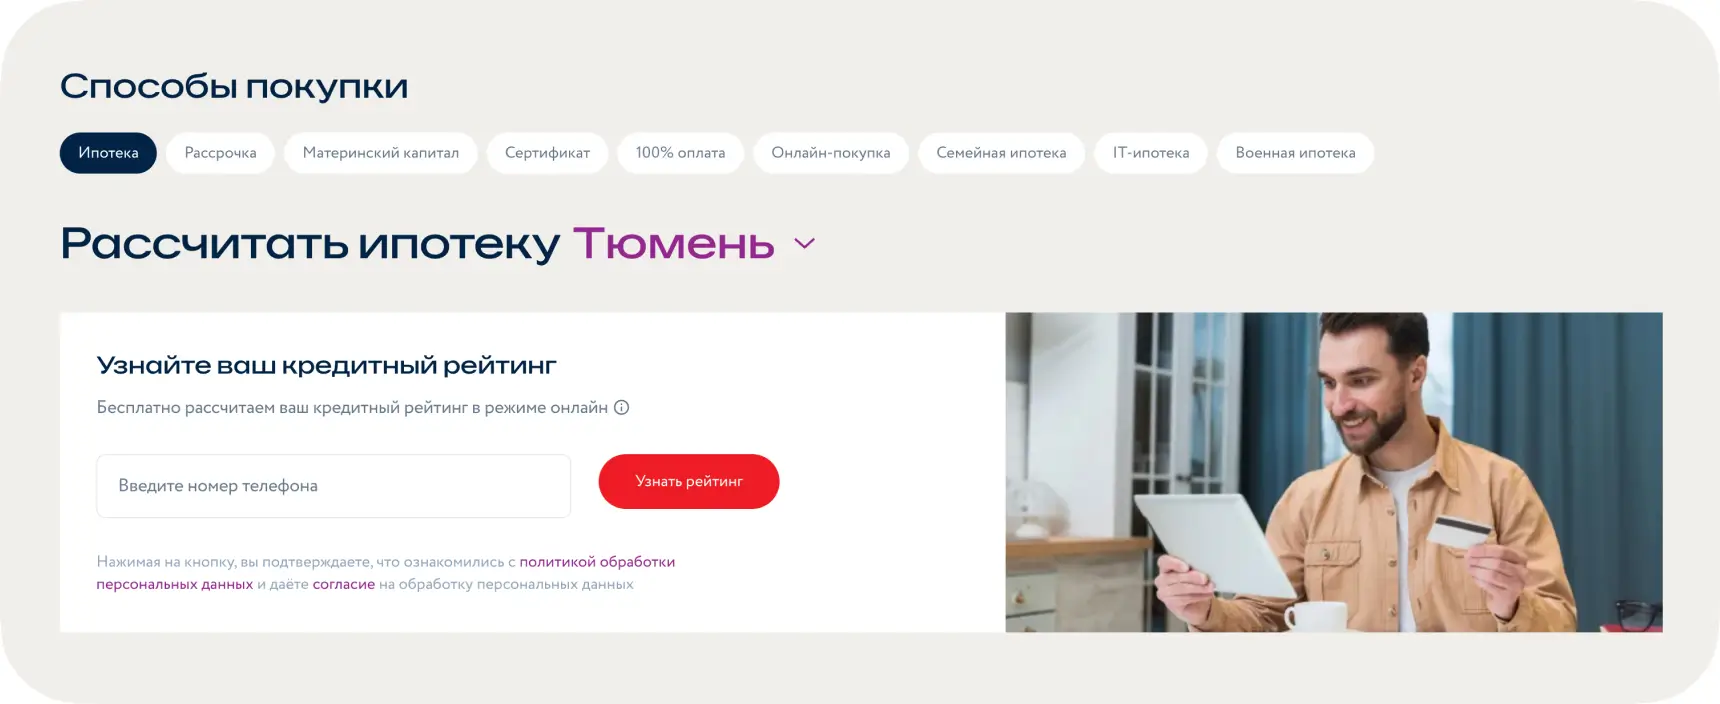
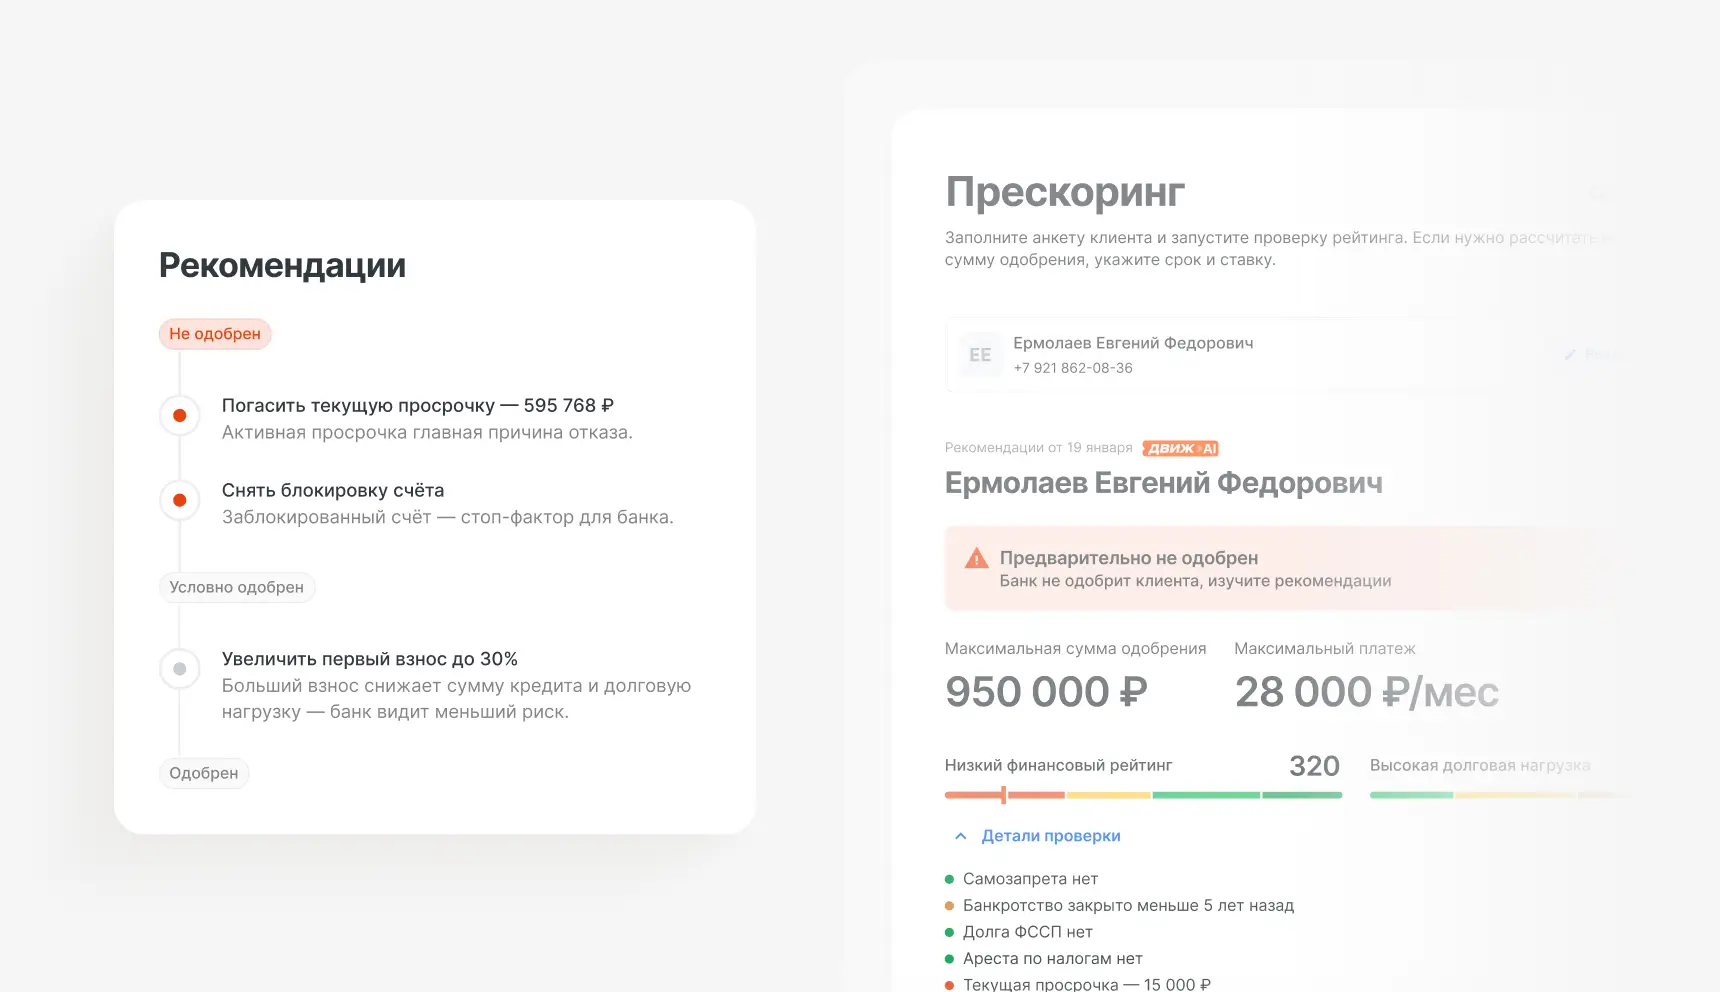
Первый путь — форма скоринга на сайте. Она собирает ключевые данные до общения с менеджером. Клиент вводит номер телефона, нажимает «Узнать рейтинг» и получает часть информации о своей финансовой ситуации. Детализацию отчета можно настраивать — от краткого до более подробного.
Застройщик при этом собирает данные, сохраняет их в CRM и передает лид в отдел ипотеки или продаж.
Второй путь — сбор данных во время консультации или подбора квартиры. После встречи с клиентом менеджер может провести полноценный финансовый скоринг: проверить ПДН, доступный платеж, максимальную сумму одобрения и возможные причины отказа. Данные попадают в CRM и позволяют сегментировать базу.
Скоринг может показать, что максимально возможная сумма одобрения выше запрошенной, и это даст основания для адресного предложения. Если же есть риск отказа банка, система даст рекомендации, как его снизить. Например, увеличить первоначальный взнос, снизить сумму кредита или добавить созаемщика с конкретным доходом.
Сбор таких данных законен при согласии клиента и соответствует требованиям 152-ФЗ.
Важно собирать финансовый профиль не только у клиентов, которые планируют ипотеку, но и у тех, кто покупает в рассрочку. Это страхует застройщика от дебиторской задолженности и расторжений

Правило 2. Охватывать всю базу
Чем раньше вы увидите, что мешает клиенту выйти на сделку, тем быстрее поймете, что делать — предложить субсидированную программу или скидку, зайти через корпоративный канал или вернуться позже. Именно поэтому финансовый профиль нужно собирать по всей базе.
Скоринг по всей базе закладывает основу для будущих продаж. Если девелопер начинает составлять финансовый портрет клиента до заключения сделки и продолжает смотреть его в динамике независимо от того, состоялась сделка или нет, он получает сегменты, с которыми можно работать
Первые шаги
- Добавить в CRM поля финансового профиля: ПДН, кредитную нагрузку, первоначальный взнос, доступный платеж, сумму одобрения, работодателя и причину, по которой клиент откладывает покупку.
- Добавить скоринг в точки первого контакта: форму скоринга на лендинг или как обязательный этап работы менеджера с клиентом.
- Выбрать сегмент базы, с которого начать: повторные продажи, корпоративные продажи или клиенты «подумаю» с понятным финансовым барьером.
- Подключить надежного технологического партнера, который обеспечит скоринг, передачу данных в CRM и безопасную работу с персональными данными клиентов.

Попробуйте ДВИЖ в деле