Итоги сентября
Изменения в семейной ипотеке, процент и скорость одобрения, портрет клиента

Третий квартал позади, а последний период этого года начался с отложенных изменений по семейной ипотеке. В итогах сентября разбираем, как изменились основные метрики первичного рынка недвижимости.
Но сначала делимся полной презентацией об изменениях в семейной ипотеке: новые условия, их влияние на рынок и то, куда уйдет спрос.


Прокомментировал изменения CEO ДВИЖа Роман Гуров:
Новые правила должны были вступить в силу еще 1 июля, но решение перенесли на три месяца. В результате сохранили важные условия: ограничений по площади нет, комбо-ипотека остается.
При этом на большой объем субсидирования денег у государства нет. Проект бюджета на 2027–2029 годы не предусматривает расширения льготных программ. Сценария, как с льготной ипотекой после ковида или расширением семейной в 2022-м, в этот раз не будет. Рынок остался сам с собой. Стратегию надо строить от реального ядра спроса: какие у клиентов накопления, какой платеж они потянут. А не от надежды, что кто-то придет и спасет.
Также учитывайте, что после таких изменений первая половина месяца у банков обычно мертвая — уходит на перестройку процессов

Основные показатели
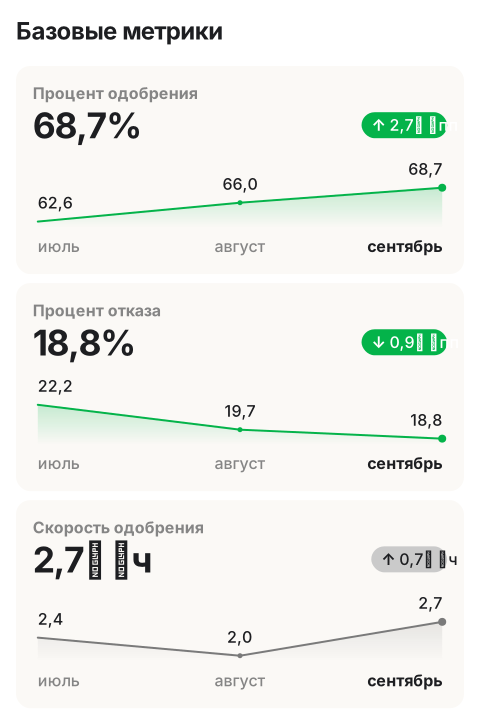
Процент одобрения продолжает расти и относительно января увеличился на 18,3 пп. В связи с этим снижается процент отказа. Единственная негативная динамика среди базовых метрик в сентябре — скорость одобрения, но в рамках 2026 года ее рост незначительный.
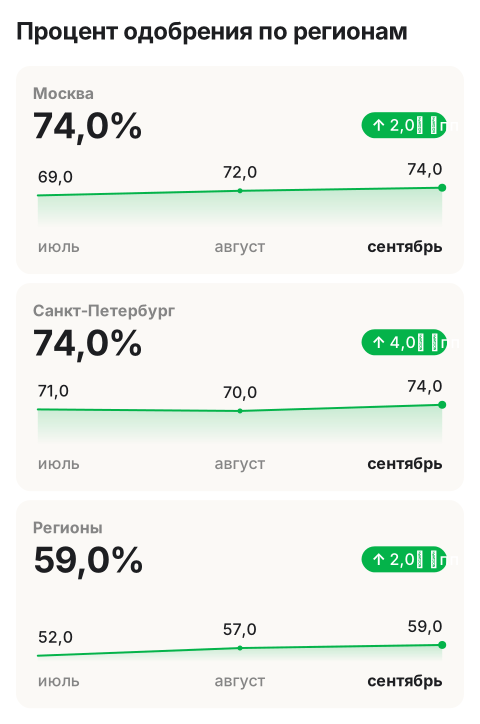
Во всех регионах доля одобрений растет — в сентябре зафиксированы самые высокие показатели с начала года.
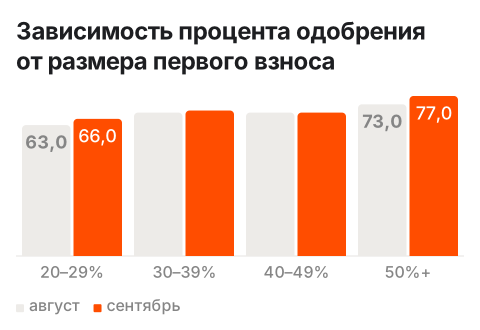
На графике зависимости процента одобрения от размера первого взноса также наблюдается положительная динамика.
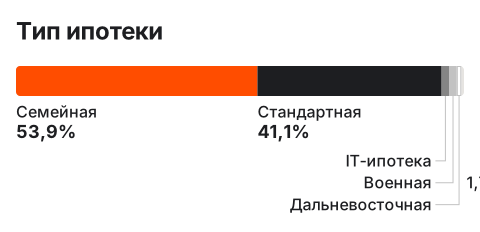
На фоне октябрьских изменений доля семейной ипотеки в прошедшем месяце составила больше половины — почти 54%.
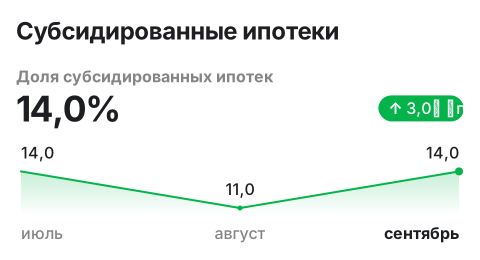
Доля субсидированной ипотеки увеличилась и вернулась к июльскому показателю.
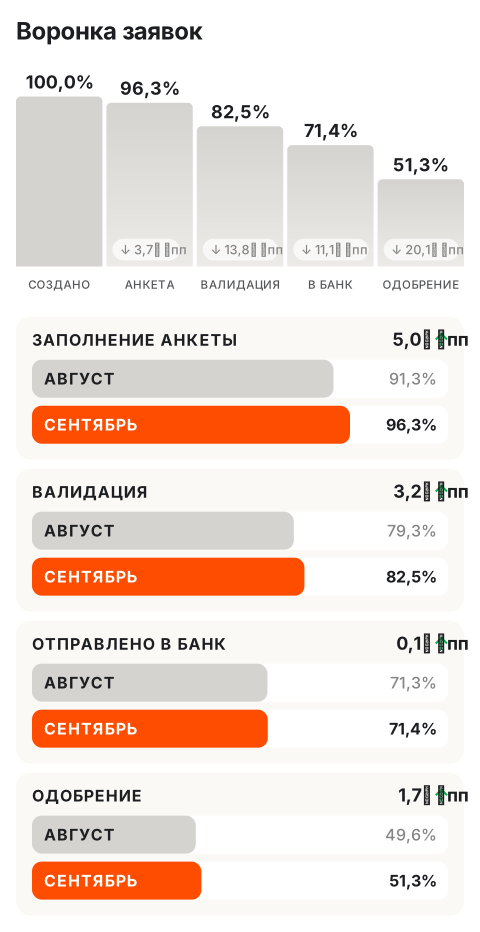
Динамика движения заявок по воронке положительная, но про контроль забывать не стоит. Чтобы повысить вероятность одобрения на последнем этапе, важно проверять финансовое состояние клиента до отправки заявки в банк.
Финансовый портрет клиента
Доходы и отраслевая принадлежность клиентов меняются незначительно — не более чем на 2 пп. Данная статистика показывает общую картину, поэтому для принятия решений важно погружаться глубже и анализировать данные в более узких сегментах.
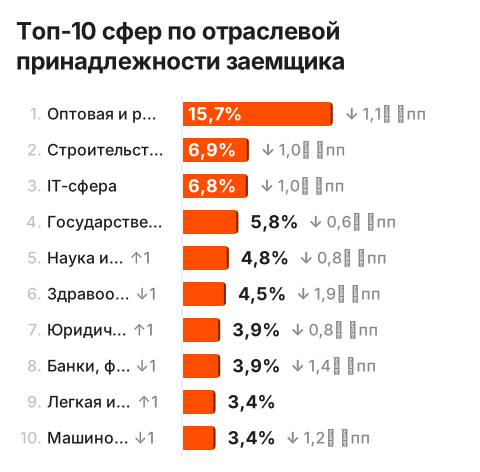
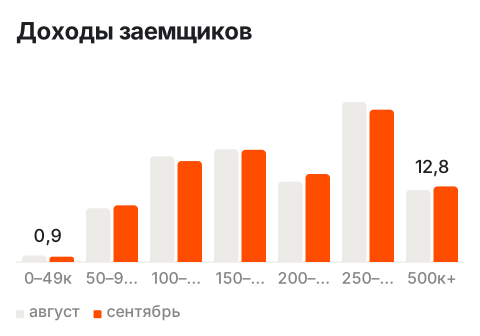
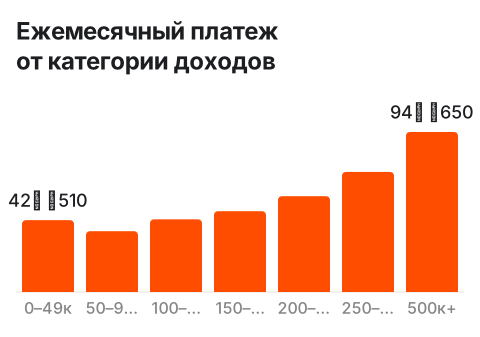
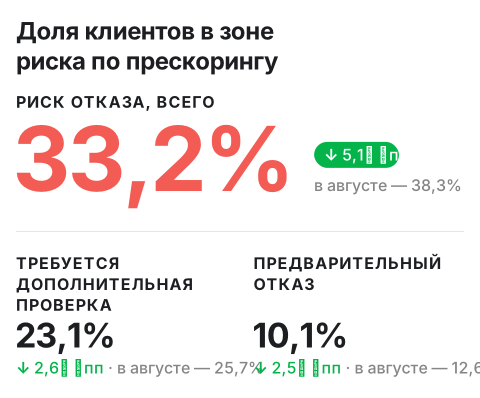
Треть клиентов в сентябре попали в зону риска. Это значит, что без корректировок по таким заявкам банки могут отказать в выдаче кредита. Прескоринг ДВИЖа прогнозирует наиболее вероятное решение банка и формирует конкретные рекомендации для менеджера — как проработать клиента, чтобы повысить вероятность одобрения заявки.
ДВИЖ Спектр — инструмент для полноценного скоринга клиента до отправки заявки в банк. Как работает?
- Проверяет клиента по крупнейшим кредитным бюро и ведомствам
- Показывает все красные флаги в портрете клиента, в том числе самозапрет
- Рассчитывает ежемесячный платеж и общую сумму одобрения, на которые может рассчитывать клиент
- Прогоняет заявку по риск-моделям 35+ банков
- Составляет список конкретных рекомендаций
- Подбирает лучшие банки под ситуацию клиента
Данные по банкам
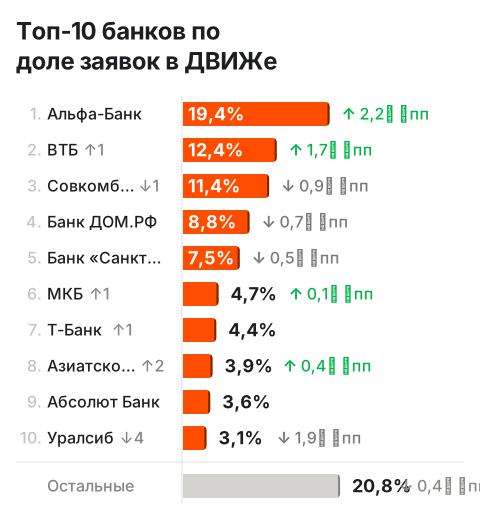
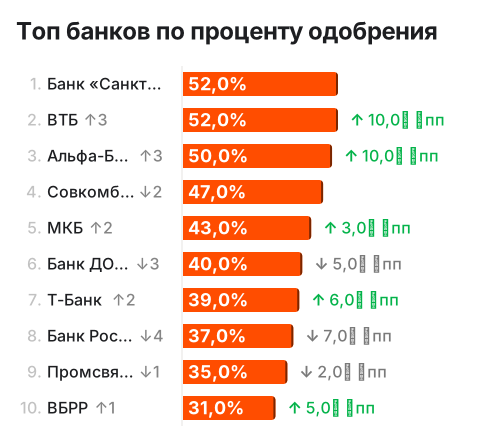
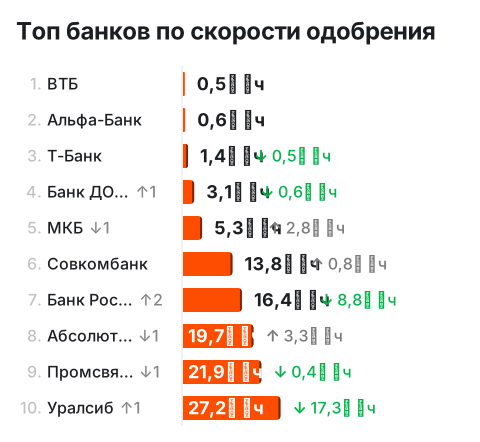
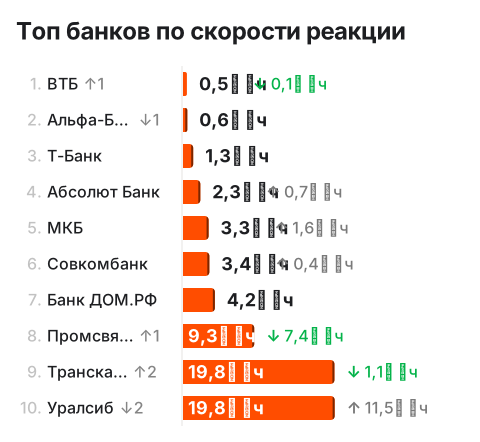
Одна и та же заявка может получить отказ в одном банке и одобрение в другом, поэтому важно диверсифицировать банковский портфель. В октябре это будет особенно актуально из-за изменений в семейной ипотеке и перестройки процессов.
Для вашего удобства мы продолжаем собирать статистику по банкам и выделять ТОП-10 по каждому из ключевых параметров.


Попробуйте ДВИЖ в деле